Tyrimas Rinka 2 šaltinių
Būsto paskolų palūkanos pirmą kartą po 14 mėnesių viršijo 4 proc. ir toliau kyla: liepą – 4,09 proc., EURIBOR rugpjūtį aukščiausias nuo 2024 m. lapkričio
Naujų būsto paskolų norma liepą 4,09 proc. – virš 4 proc. pirmą kartą nuo 2025 m. balandžio, kyla 5 mėn. iš eilės. EURIBOR rugpjūtį 2,71 proc. – 21 mėn. maksimumas.
Kai investuotojui.lt liepą skaičiavo naujų būsto paskolų palūkanas, norma buvo kilusi tris mėnesius iš eilės, bet dar laikėsi žemiau 4 proc. Nauji ECB duomenys rodo, kad ties riba nesustota: birželį naujų būsto paskolų vidutinė metinė norma Lietuvoje viršijo 4 proc. pirmą kartą po 14 mėnesių, o liepą pakilo iki 4,09 proc. – augimas tęsiasi jau penktą mėnesį iš eilės. Rugpjūčio EURIBOR rodo, kad spaudimas nemažėja: 6 mėn. tarpbankinė norma pasiekė aukščiausią lygį nuo 2024 m. lapkričio.
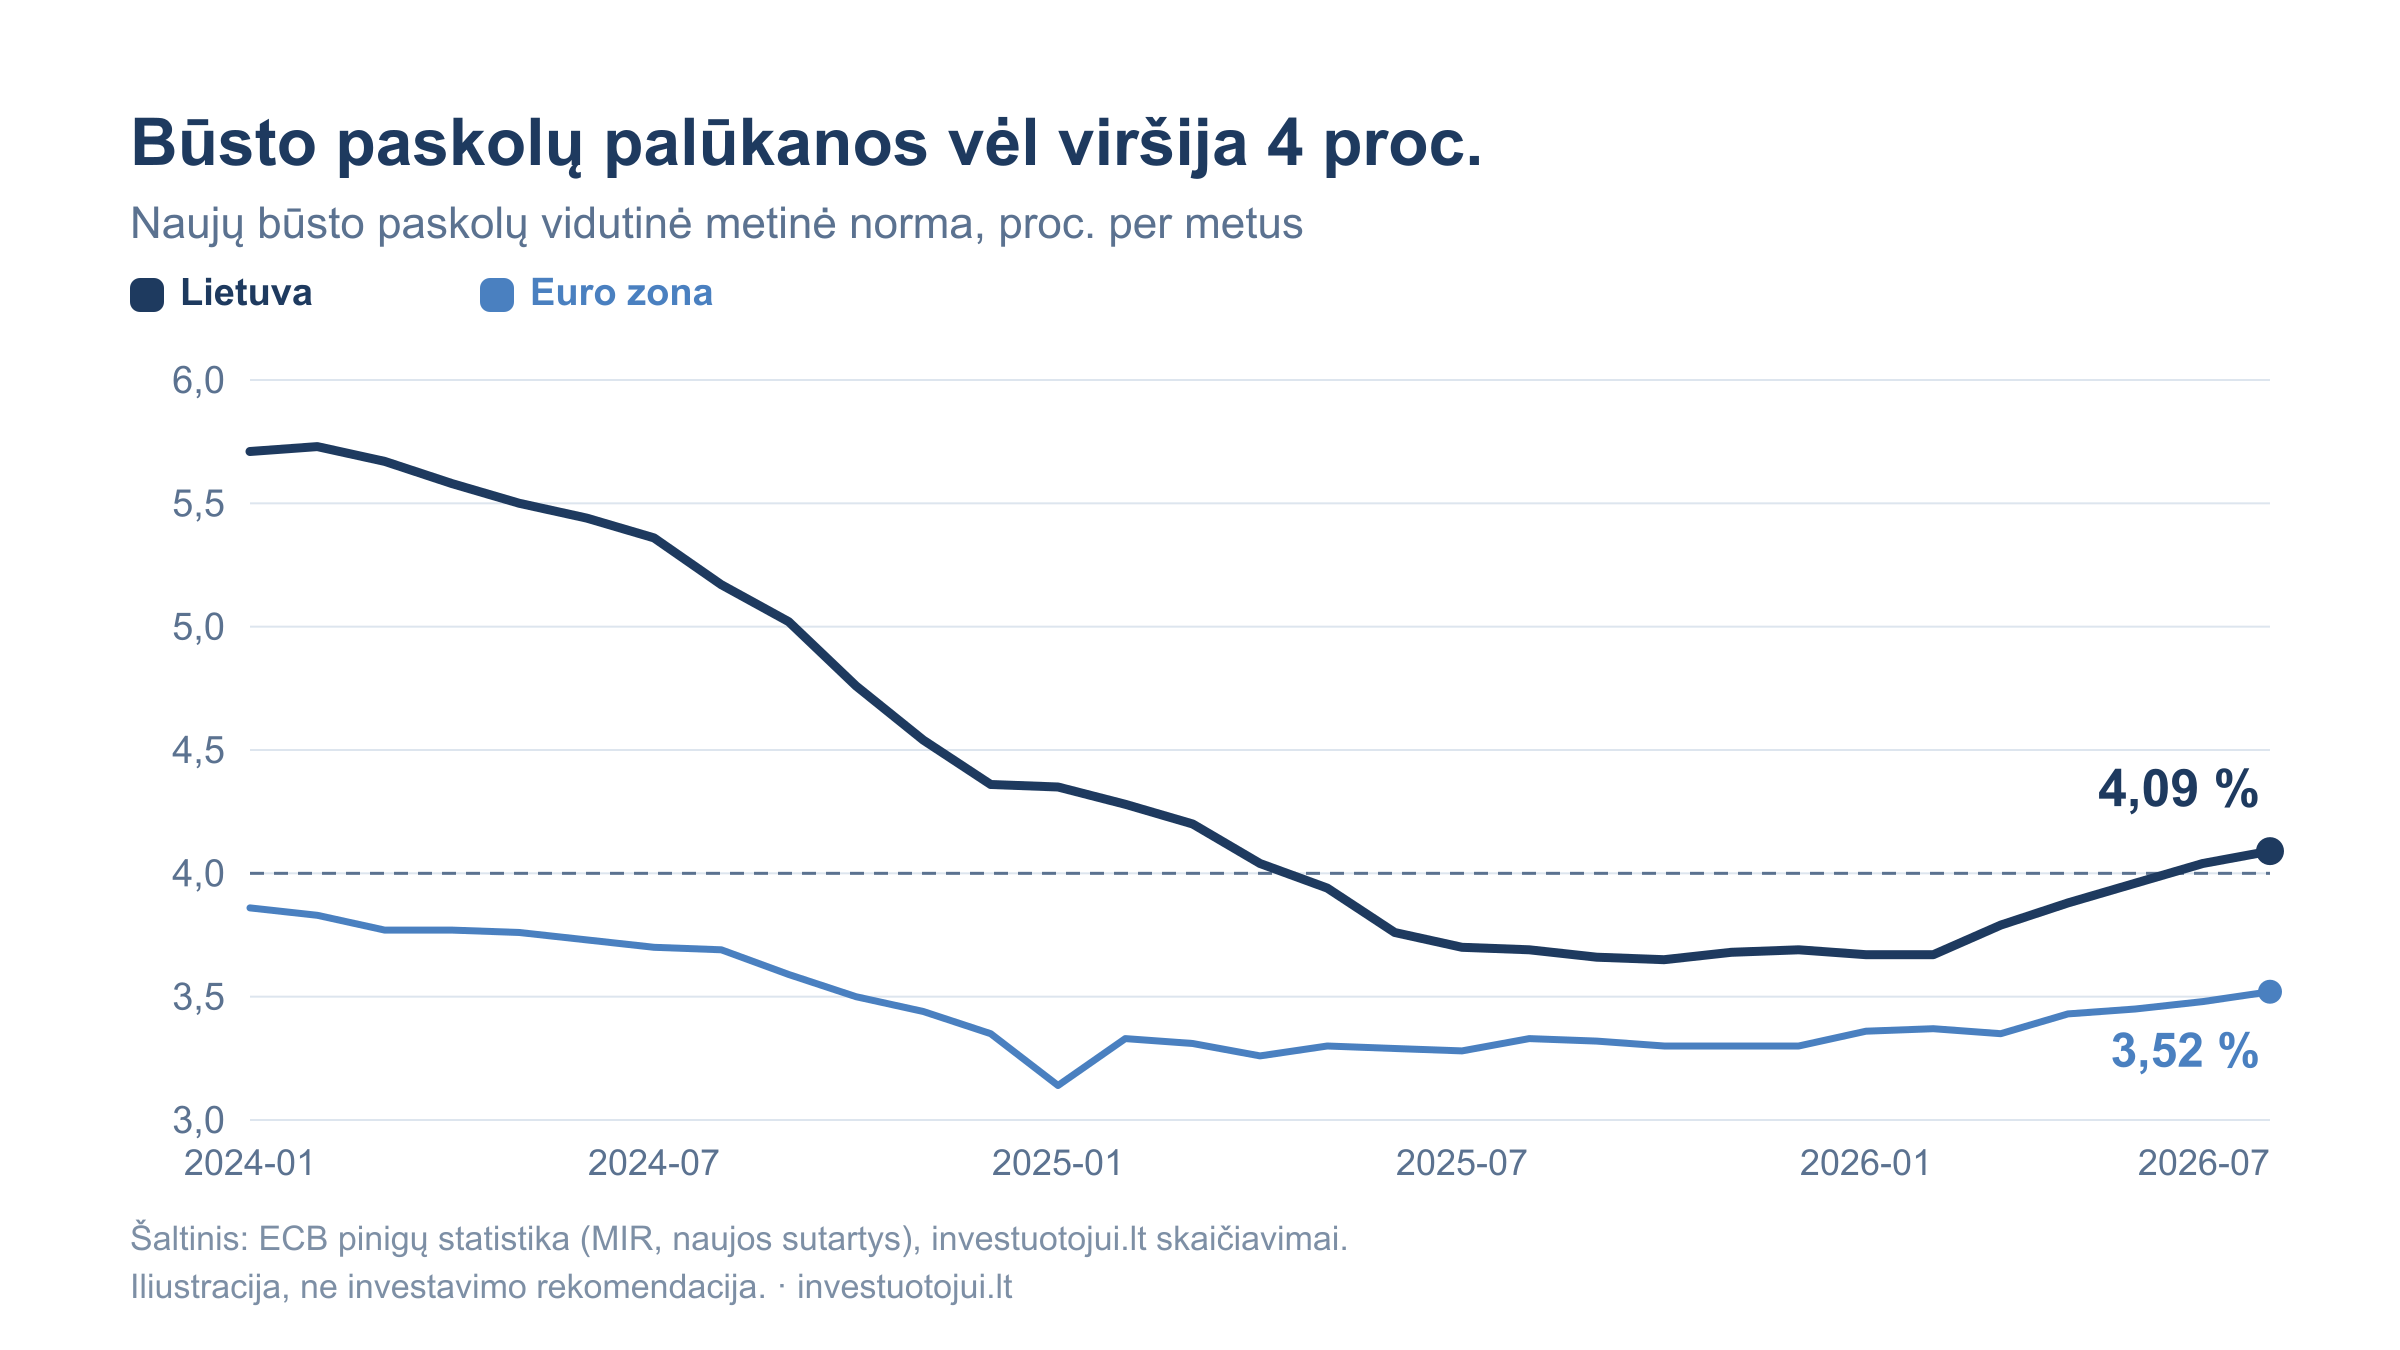
Virš 4 proc. – pirmą kartą nuo 2025 m. balandžio
Nuo 2024 m. pradžios, kai naujų būsto paskolų norma siekė 5,71 proc., ji beveik nepertraukiamai pigo iki 3,65 proc. žemumos 2025 m. spalį ir kelis mėnesius laikėsi ties ja. 2026 m. kovą kryptis apsivertė: norma kyla kas mėnesį – kovą 3,79 proc., balandį 3,88 proc., gegužę 3,96 proc., birželį 4,04 proc., liepą 4,09 proc. Paskutinį kartą virš 4 proc. norma buvo 2025 m. balandį (tuomet – irgi 4,04 proc., tik judant priešinga kryptimi).
| Laikotarpis | Lietuva | Euro zona | Atotrūkis |
|---|---|---|---|
| 2024 m. sausis | 5,71 % | 3,86 % | 1,85 p.p. |
| 2025 m. balandis | 4,04 % | 3,26 % | 0,78 p.p. |
| 2025 m. spalis (žemuma) | 3,65 % | 3,30 % | 0,35 p.p. |
| 2026 m. vasaris | 3,67 % | 3,37 % | 0,30 p.p. |
| 2026 m. birželis | 4,04 % | 3,48 % | 0,56 p.p. |
| 2026 m. liepa | 4,09 % | 3,52 % | 0,57 p.p. |
Lentelėje – vidutinės metinės naujų sutarčių normos pagal ECB pinigų statistiką; pilna 31 mėnesio serija pateikta CSV faile prie šio tyrimo. Euro zonos norma taip pat kyla, bet lėčiau: nuo vasario Lietuvoje ji paaugo 0,42 procentinio punkto, euro zonoje – 0,15 punkto. Dėl to atotrūkis nuo euro zonos vidurkio, vasarį buvęs susitraukęs iki 0,30 punkto, liepą išsiplėtė iki 0,57 punkto – didžiausio nuo 2025 m. gegužės.
EURIBOR rugpjūtį – aukščiausias nuo 2024 m. lapkričio
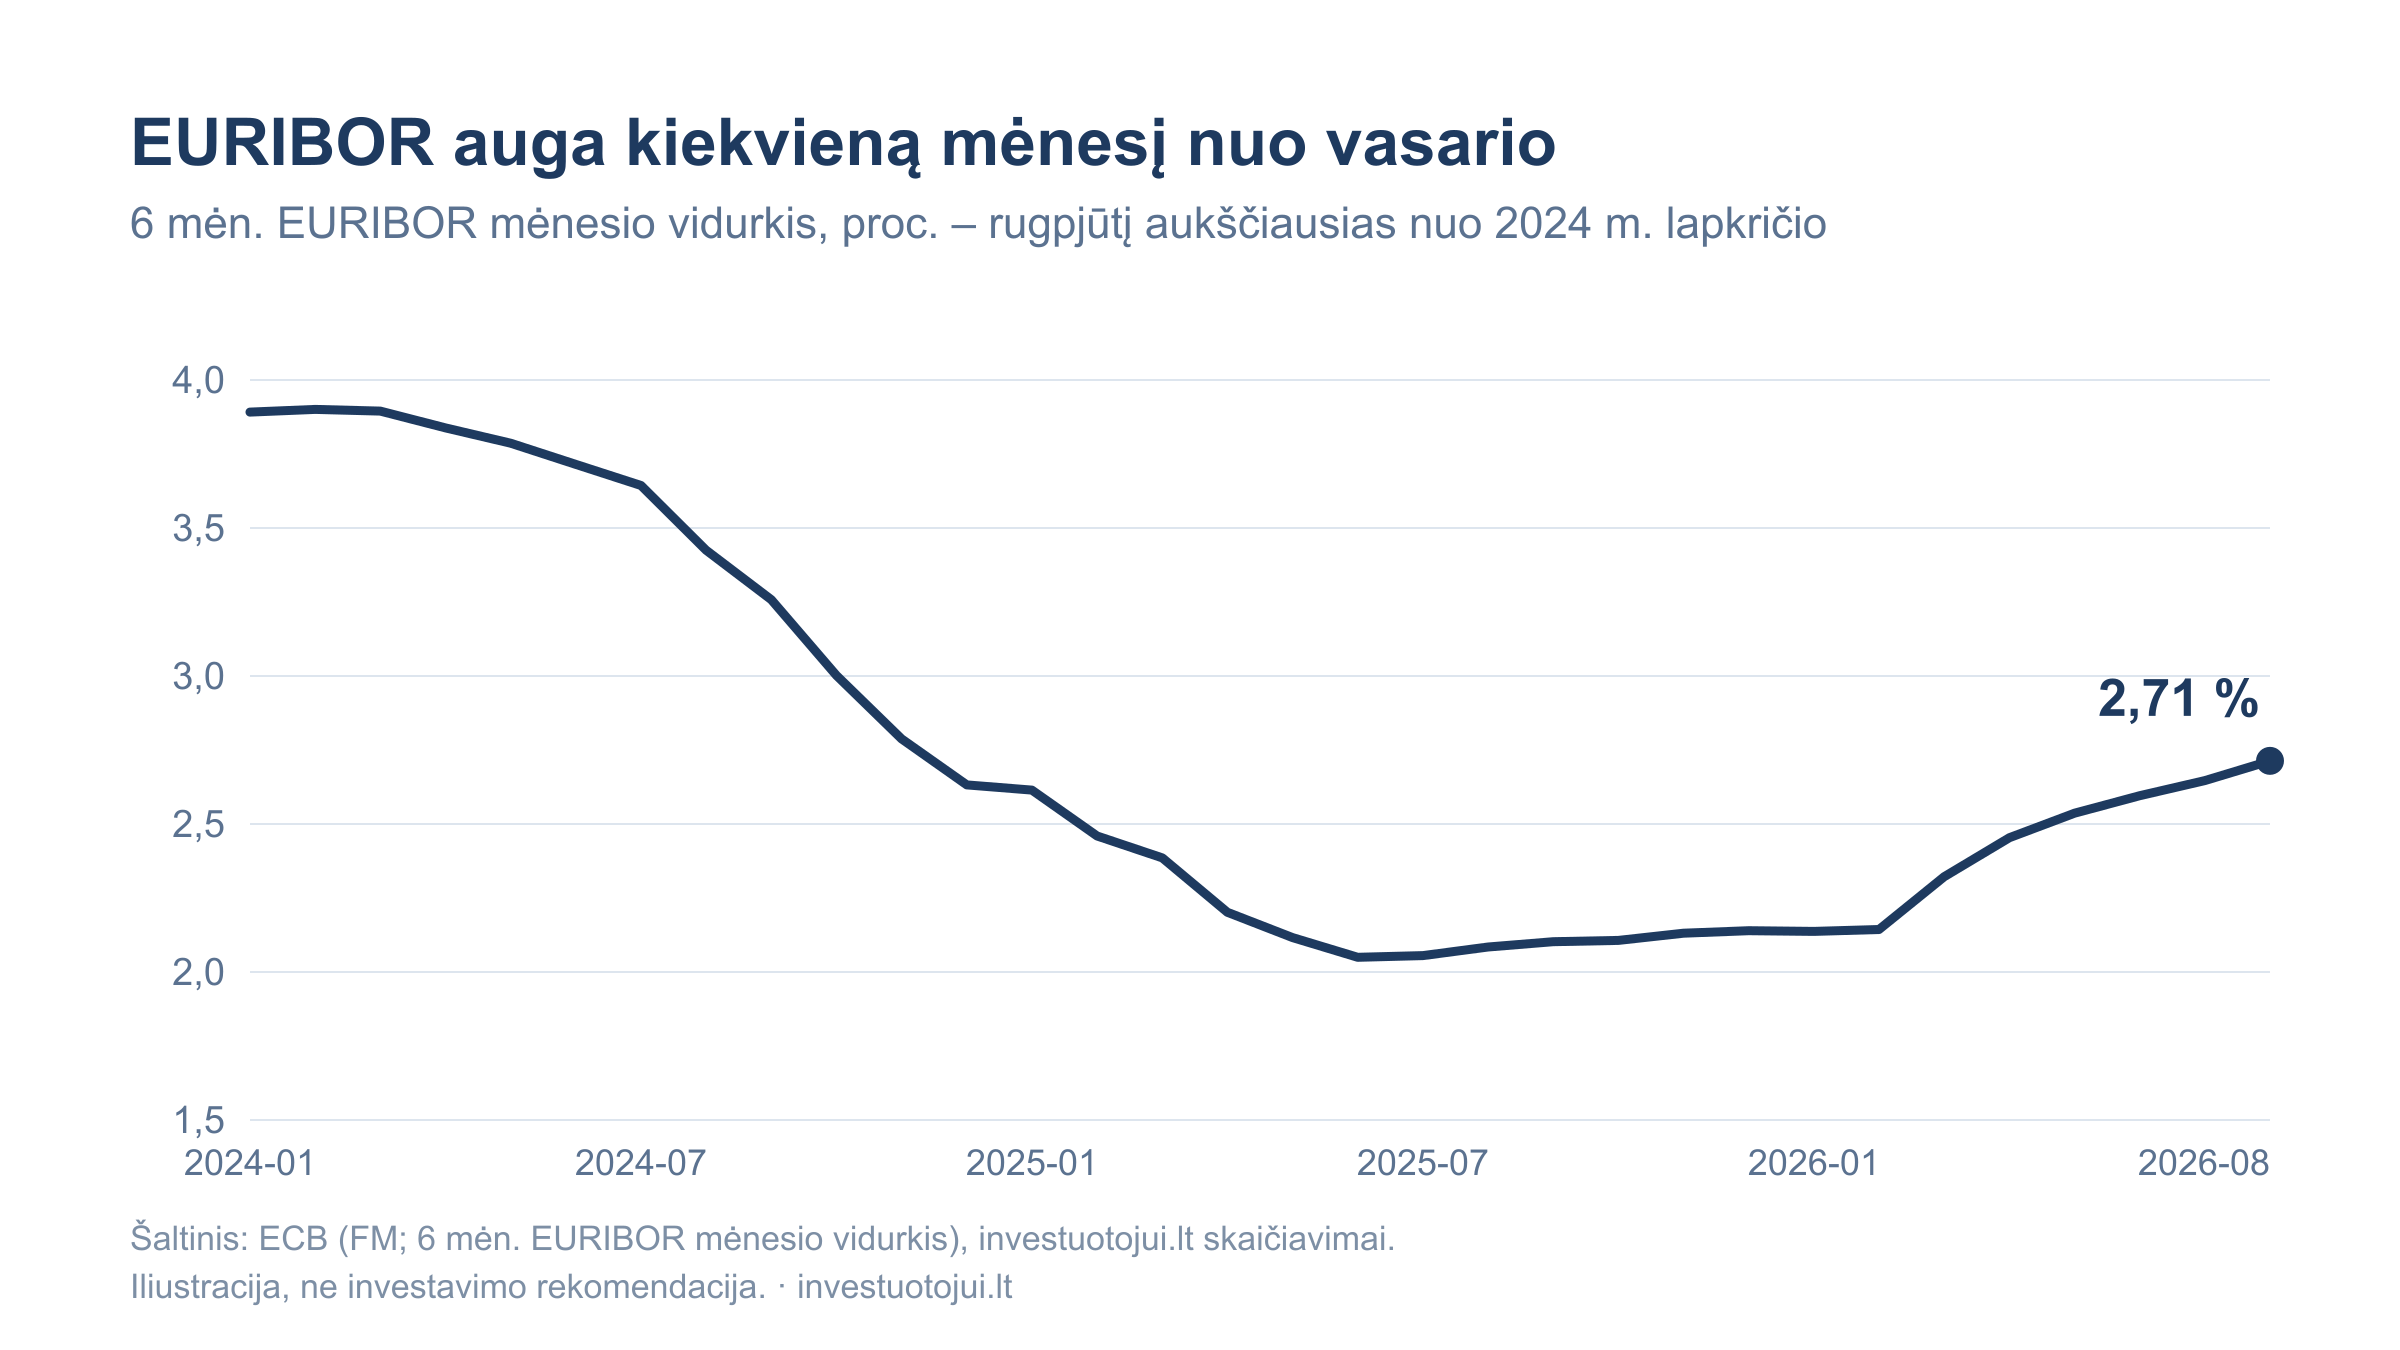
Pagrindinė kilimo priežastis – tarpbankinė EURIBOR norma, prie kurios Lietuvoje dažniausiai pririšamos kintamų palūkanų būsto paskolos. 6 mėn. EURIBOR mėnesio vidurkis nuo 2,14 proc. sausį paaugo iki 2,71 proc. rugpjūtį ir auga kiekvieną mėnesį nuo vasario. Rugpjūčio lygis – aukščiausias nuo 2024 m. lapkričio. Tai reiškia, kad liepos sutarčių normos nėra atsitiktinis šuolis: rugpjūčio ir rugsėjo perskaičiavimus kintamų palūkanų turėtojai gaus jau pagal aukštesnį EURIBOR.
Ką tai reiškia eurais
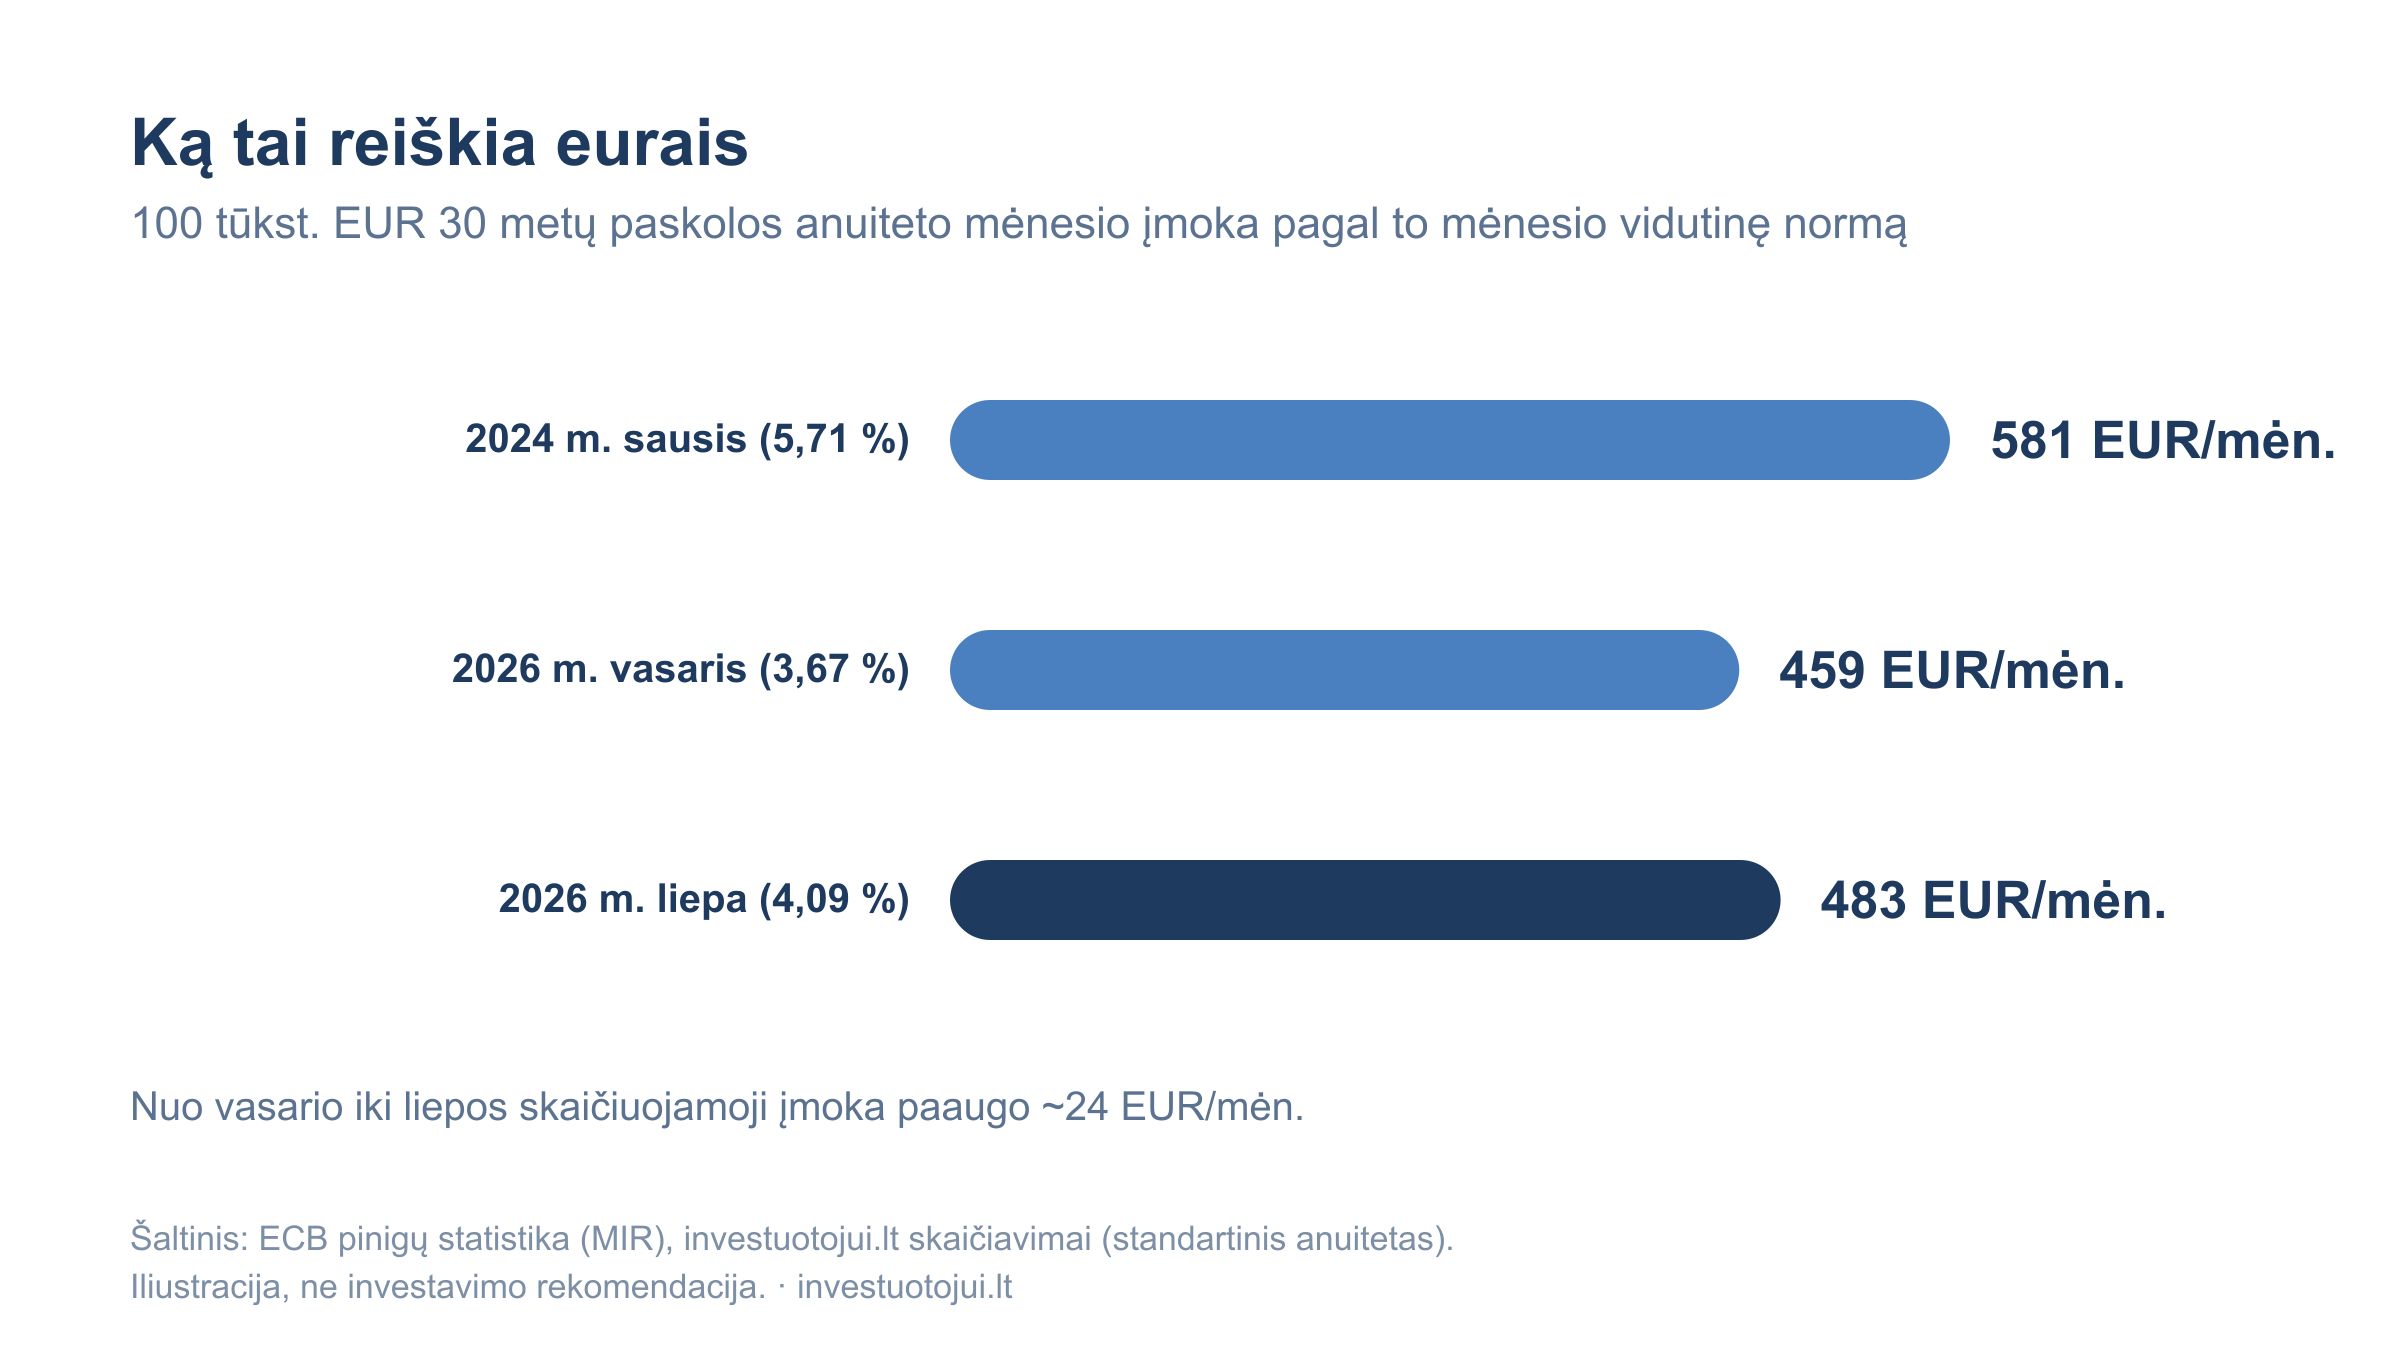
Skaičiuojant standartinį anuitetą, 100 tūkst. eurų paskolos 30 metų terminui mėnesio įmoka pagal vasario vidutinę normą (3,67 proc.) būtų apie 459 eurus, pagal liepos (4,09 proc.) – apie 483 eurus. Skirtumas – apie 24 eurai per mėnesį. Palyginimui su ciklo viršūne skirtumas tebėra didelis: 2024 m. sausį ta pati paskola kainavo apie 581 eurą per mėnesį – 98 eurais daugiau nei dabar. Konkrečią įmoką pagal savo sumą, terminą ir palūkanas galima pasiskaičiuoti būsto paskolos skaičiuokle.
Ką tai reiškia gyventojui
Skaičiai tiesiogiai liečia dvi grupes. Imantiems paskolą dabar 4,09 proc. yra nauja realybė, pagal kurią verta skaičiuoti biudžetą – nors istoriniame kontekste tai vis dar gerokai pigiau nei 2024 m. pradžios 5,71 proc. Jau turintiems kintamų palūkanų paskolą pokytis ateina su vėlavimu, per periodinį įmokos perskaičiavimą: kadangi EURIBOR auga kiekvieną mėnesį nuo vasario, artimiausi perskaičiavimai daugumai reikš didesnę įmoką. Kiek kainuoja pats būstas, kurio įperkamumą palūkanos tiesiogiai veikia, investuotojui.lt skaičiavo būsto įperkamumo tyrime. Tai nėra finansinė rekomendacija.
„Ribos peržengimas savaime nieko nekeičia – paskolai 4,04 ar 3,96 procento reiškia beveik tą patį. Svarbiau, kas vyksta už jos: norma kyla penktą mėnesį iš eilės, o EURIBOR rugpjūtį dar paaugo, tad kintamų palūkanų turėtojų perskaičiavimai artimiausius mėnesius kryps į vieną pusę. Planuojantiems paskolą išvada paprasta: skaičiuokite pagal šiandienos, o ne pernai metų palūkanas, ir palikite biudžete atsargą dar keliems punkto dešimtadaliams”, – sako investuotojui.lt vyriausiasis redaktorius Redas Klerauskas.
Metodika
Būsto paskolų normos – ECB pinigų finansinių institucijų palūkanų normų statistika (MIR): naujų sutarčių vidutinė metinė norma (AAR), paskolos būstui įsigyti (balanso straipsnis A2C), namų ūkių sektorius, visos trukmės, mėnesiniai duomenys nuo 2024 m. sausio iki 2026 m. liepos (naujausi paskelbti duomenys tyrimo rengimo metu). Euro zona – ECB skelbiamas euro zonos agregatas. EURIBOR – ECB finansų rinkų duomenų rinkinys (FM), 6 mėn. EURIBOR mėnesio vidurkis iki 2026 m. rugpjūčio. Mėnesio įmoka skaičiuota standartinio anuiteto formule, neįskaitant maržos struktūros skirtumų, papildomų mokesčių ar draudimo. Pastaba: ECB istorinius duomenis periodiškai patikslina, todėl ankstesniame liepos tyrime nurodyti pavieniai mėnesių skaičiai gali nežymiai (šimtųjų dalimis) skirtis nuo šios serijos – čia naudojama 2026 m. rugsėjo pradžioje paskelbta serija. Visi skaičiavimų duomenys pateikti CSV faile prie šio tyrimo (skiltis „Susiję ištekliai”); žiniasklaida diagramas ir duomenis gali naudoti nemokamai, nurodžiusi šaltinį (investuotojui.lt).